Erhvervsanalyse
Sep 24, 2026 11 min. læsning

Grade A-kontorer: Hvad understøtter en lejepræmie

«Grade A» beskriver en bygning; det er ikke en garanti for dens leje. I Q2 2026 var den hurtigst voksende klasse i Dubai Grade B med +31.5% mod primes +13.6%. Inden for enkelte bygninger løb præmien for et færdigindrettet kontor over shell and core fra minus 9% til plus 70% — en egenskab ved det enkelte lejemål, ikke ved klassen. Herunder følger det, der faktisk understøtter en præmie: parrene i samme bygning og dokumentationen for forudlejning.

Grade A-kontorer: Hvad understøtter en lejepræmie

Spørg hvad der retfærdiggør en højere leje i et kontor i Dubai, og svaret er en kort liste — og «det er Grade A» står ikke på den. Klassen er en kortform for specifikation og adresse. Det, lejere påviseligt betaler en præmie for, er noget smallere: et lejemål de kan tage i brug den dag de skriver under, i en bygning uden ledige alternativer, i en størrelse de faktisk har brug for.

Herunder dokumentationen i den rækkefølge, den bør læses: hvad klasserne gjorde, hvad distrikterne tager, hvad et indrettet kontor er værd når man måler det mod sig selv, hvad forudlejning gør ved det hele — og dernæst to bygninger i dette afsnit, hvor stemplet og papirerne skilles.

Kort fortalt

Hvad præmien hviler på, i tal

  1. 01 Lejevækst, Grade B Hurtigere end Grade A og hurtigere end prime, i samme kvartal +31.5% JLL Q2 2026, år/år
  2. 02 Lejevækst, prime Den langsomste af de tre klasser — manglen har flyttet sig ned gennem stakken +13.6% JLL Q2 2026, år/år
  3. 03 Indretningspræmie, samme bygning Syv par målt i én bygning ad gangen. Fire af syv viste ingen −9% … +70% udbudslejer, 10. aug. 2026
  4. 04 LEED-certificering En præmie på lejesatsen, ikke på afkastet — og et mæglerestimat +12% Chestertons, feb. 2026
  5. 05 Za'abeel Den nyeste premiumadresse, over DIFC's egen sats fra 2024 ≈AED 550/ft² Knight Frank, 2025/2026
  6. 06 Udlejningsgrad, prime Centrale primebygninger — og det er netop dem, en forudlejning konkurrerer om >95% CBRE, primo 2026
1

Den hurtigst voksende klasse i Q2 2026 var ikke den bedste

JLL, UAE Office Market Dynamics Q2 2026, år for år: Grade A +26.2%, Grade B +31.5%, prime +13.6%. Prime voksede mindst. Tomgangen per klasse fortæller samme historie fra den anden side: hele byen 6.1% (fra 7.7% året før), Grade B 8.0% (fra 10.9%), Grade C 10.9% (fra 12.7%) — forbedringen er skarpest under toppen.

Mekanismen blev udpeget af Cavendish Maxwell allerede i Q1 2025: manglen på Grade A skaber et overløb af efterspørgsel, som presser priserne op i Grade B og C. En lejer, der ikke kan finde eller betale prime, holder ikke op med at have brug for et kontor. Det overløb er den økonomiske begrundelse for at købe sekundær bestand og forbedre den — og i afsnit 3 bliver den begrundelse prøvet.

JLL registrerer også udbudssidens svar direkte: enkelte aktiver er taget ud af drift til strategisk renovering for at møde stigende kvalitetskrav. Ejerne handler på samme regnestykke.

Grade A
+26.2% y/y
Grade B
+31.5% y/y
Prime
+13.6% y/y
2

Hvad distrikterne tager, og hvad det siger om præmien

Satser i AED per ft² per år, hver med kilde og periode:

  • DIFC — AED 355, det dyreste distrikt (Knight Frank, medio 2024).
  • Trade Centre District — AED 350, og +81% på tolv måneder (Knight Frank, medio 2024).
  • Za'abeel — ≈AED 550 (Knight Frank, 2025/2026), som tiltrækker lejere på central tilgængelighed til hvad rapporten kalder relativt konkurrencedygtige satser. Det er den nyeste premiumadresse, og den ligger over DIFC's niveau fra 2024.
  • The Greens, Sheikh Zayed Road West, JLT — over AED 200, hver med en stigning på 67–77% på tolv måneder (Knight Frank, medio 2024).
  • Downtown Dubai — tredjeplads, cirka 1.5× billigere end DIFC (Knight Frank, medio 2024).
  • Markedsgennemsnit — AED 238, flad kvartal for kvartal for første gang siden H1 2021 (Savills, Q2 2026).

To præmiefaktorer har offentliggjorte tal knyttet til sig, begge fra Chestertons i februar 2026 og begge mæglerestimater: en LEED-certificeret bygning bærer omkring 12% på satsen, og et indrettet kontor i JLT bærer 15–20% over shell and core. Bemærk præcist hvad den anden er — en præmie på lejen, ikke et årligt afkast, og at behandle den som et afkast er en alvorlig fejl. Den skelnen betyder noget, for det tal, der ligger nærmest «15%» i hele dette marked, er en lejepræmie, og det bliver rutinemæssigt gentaget som et afkast.

Som international sammenligning stod prime i Dubai på USD 68.7/ft²/år i Q3 2023 mod London City på 90.1, London West End på 170.4 og Singapore på 106.7 (CBRE). Dubai er ikke dyrt målt globalt; det er blot holdt op med at være billigt målt mod sig selv.

DIFC
AED 355/ft²
Trade Centre District
AED 350/ft²
Markedsgennemsnit
AED 238/ft²
3

Indretningspræmien tilhører lejemålet, ikke klassen

Den eneste sammenligning, der afgør dette, er en foretaget inden i én bygning, på sammenlignelige etagearealer — alt andet sammenligner to forskellige aktiver. Syv sådanne par, alle udbudslejer fra Bayut den 10. august 2026:

  • Detroit House, Motor City — 2,002 ft²: shell and core til AED 205,392 (103/ft²) mod indrettet til AED 350,000 (175/ft²). +70%.
  • Tamani Arts, Business Bay — 407 mod 440 ft²: umøbleret til 164/ft² mod fuldt møbleret til 250/ft². +52%.
  • The Apricot, Dubai Silicon Oasis — 2,028 ft²: AED 155,000 (76/ft²) mod AED 220,000 (108/ft²). +42%.
  • The Apricot — 1,049 ft²: 122/ft² mod 141/ft². +15%.
  • DIFC Square, DIFC: shell and core til 430/ft², luksusmøbleret til 430/ft². 0%.
  • Al Shafar Tower 1, Barsha Heights — 1,433 ft²: umøbleret til 125/ft², indrettet til 119–120/ft². −4 til −5%.
  • Al Asmawi Building, Dubai Investments Park: 110/ft² mod 100/ft². −9%.

Tre af syv par viser en reel præmie. Fire viser ingen, og to af dem er negative. Og mønstret handler ikke om distrikt eller klasse: det handler om størrelse og opdeling. Større lejemål i Grade A- og B-tårne udlejes til bygningens egen sats per fod, og en indrettet etage kan være værd mindre for en lejer, der har planer om at rive en andens skillevægge ud. Hvor præmien viser sig, er på opdelte, møblerede, små lejemål — og på mikroenheder under 350 ft² er den størst, fordi produktet i den størrelse er et serviceret kontor: The Apricots indrettede suite på 239 ft² blev udbudt til 314 AED/ft²/år, og små servicerede lejemål i Arjan blev udbudt til 351–370 AED/ft²/år.

Ét forbehold, og det er et stort: begge sider af hvert par ovenfor er udbudspriser. Ét indrettet lejemål udbudt til AED 350,000 mod tre shell-lejemål udbudt til AED 205,392 kan lige så godt betyde, at det indrettede har stået tomt til et optimistisk tal. De Ejari-registrerede satser for netop den bygning er det, der afgør en forskel som disse.

Den praktiske konsekvens, sagt lige ud: for de fleste bygninger ligger pengene ikke i en fuld CAT-B-ombygning. De ligger i opdeling og møblering, som koster mindre og flytter satsen mere. Fire offentliggjorte prisguider for kontorindretning i Dubai, kontrolleret i august 2026, løb fra AED 150–300/ft² i den lette ende til AED 200–550/ft² for en «basis»-specifikation, med et tillæg på 40–60% når man starter fra shell and core, fordi hele MEP-anlægget bygges fra ingenting. Det er entreprenørernes og kalkulatorernes egne offentliggjorte satser, så det er et budgetinterval — og læg de 20–25% i uforudsete udgifter til, som én af dem anbefaler. En ombygning, der ikke flytter lejen, kommer ikke hjem igen.

Detroit House, Motor City
+70%
Al Asmawi, DIP
−9%
DIFC Square
0%
4

Hvad der faktisk understøtter en præmie: arealet er væk inden det åbner

Den stærkest dokumenterede kraft i dette marked er ikke specifikation, men forudlejning.

  • DIFC Square, en af de få store Grade A-færdiggørelser i 2026, var i væsentlig grad forudlejet inden byggeriet var færdigt og fortsatte med aktiv udlejning (Savills, Q2 2026).
  • Immersive Tower, med forventet færdiggørelse i juli 2027, havde allerede et betydeligt areal under tilbud i Q2 2026 (Savills).
  • Savills formulerer det generelle tilfælde: det meste fremtidige Grade A-udbud vil blive forudlejet eller absorberet af eksisterende efterspørgsel, hvilket begrænser dets virkning på markedet. CBRE registrerer det samme i DIFC, TECOM og DMCC.
  • Udlejningsgraden lå på ≈94% for hele byen og over 95% for centrale primebygninger (CBRE, Q2 2026 og primo 2026). I DIFC beskrev en mægler tomgangen i Grade A som tæt på nul mod 8,800+ aktive virksomheder (Chestertons, februar 2026) — en mæglers karakteristik, ikke en offentliggjort tomgangsprocent.

Det er hvad en præmie hviler på: en lejer med en deadline, i et marked hvor den alternative bygning allerede er bundet. Det forklarer også, hvorfor det samme marked, der betaler AED 355/ft² i DIFC, registrerer 66% af sine lejekontrakter under 500 ft² — manglen er bred, og ordrerne er små.

Udlejningsgrad
≈94%
Prime, centralt
>95%
Tomgang Grade A, DIFC
near zero
5

Hvordan et velddokumenteret Grade A off-plan faktisk ser ud

Holdt op mod alt det ovenstående er her den bedst dokumenterede bygning i dette afsnit — ikke fordi den er den største, men fordi dens offentlige protokol hænger sammen. Tre kontorlinjer med hver deres offentliggjorte intervaller (Classic 596–3,190 ft², Terrace 796–2,702 ft², Garden 1,111–3,690 ft²), én indgangspris gengivet identisk i udviklerens eget materiale og i seks uafhængige kanaler i juni 2026, en 10/40/50-plan og en overdragelse i Q2 2028, der stemmer på tværs af kilder, samt bekræftet freehold for udenlandske købere.

To begrænsninger står over for det. IRTH offentliggør ingen prisliste per typologi — kun det enkelte indgangstal er offentligt, og kun for Classic-linjen, så grundlaget er mæglerudbud, og ingen AED/ft² kan udledes for denne bygning. Og de 8–10% i afkast, der citeres i markedsføringen, er en prognose, ikke en garanti.

Indgangspris
AED 3.2M
Classic-linjen
596–3,190 ft²
Overdragelse
Q2 2028
Haus of Tenet
Business Bay

Haus of Tenet

Den bedst dokumenterede bygning i dette afsnit: én indgangspris gengivet identisk i IRTH's eget materiale og i seks uafhængige kanaler i juni 2026, tre kontorlinjer med hver deres offentliggjorte størrelsesintervaller samt en betalingsplan og en overdragelsesdato, der stemmer på tværs af kilder. Grundlaget er mæglerudbud — IRTH offentliggør ingen prisliste per typologi — og de 8–10% i afkast i markedsføringen er en prognose.

AED 3.2M Classic-suite fra, jun. 2026
10/40/50 betalingsplan
Q2 2028 overdragelse
Se projekt →
Mere om Haus of Tenet
6

Hvor stemplet og papirerne skilles (1): en ombygning på en premiumadresse

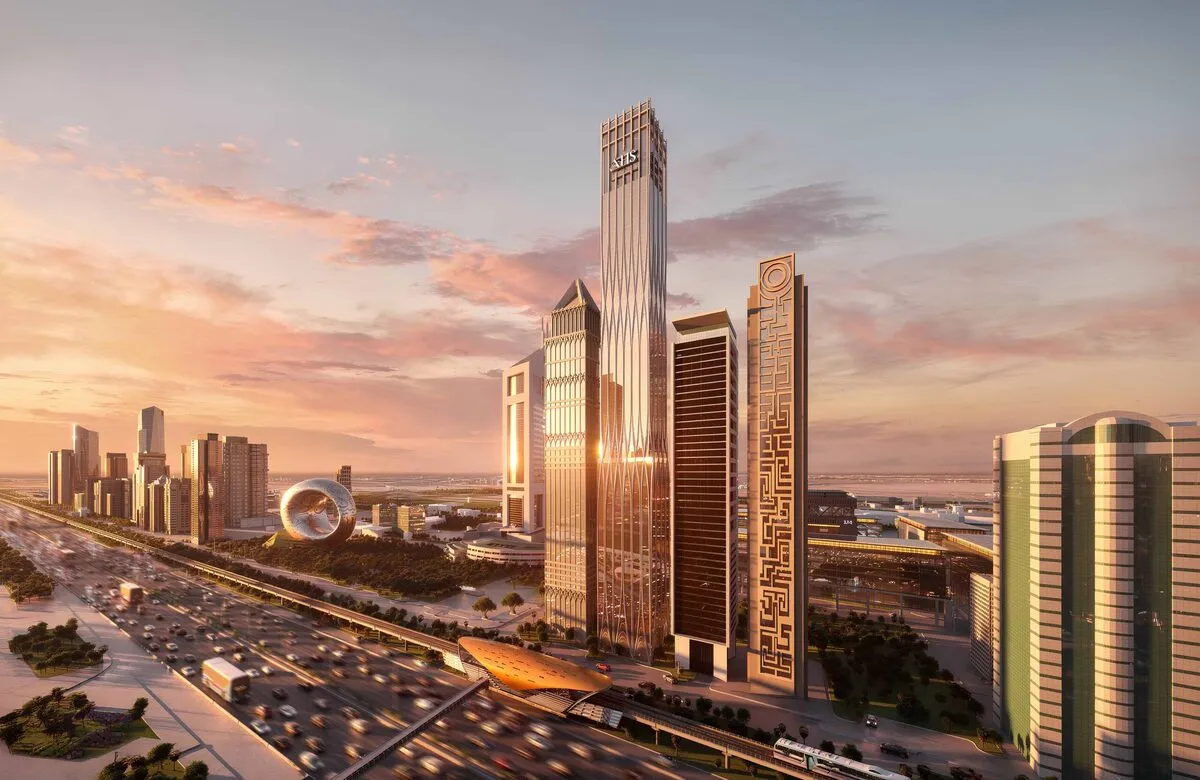
AHS Tower ligger på Sheikh Zayed Road, i den premium ende af den strækning — udbudspriser ved salg på SZR løber AED 2,697–7,437/ft², med Latifa Tower i den billige ende og AHS og Sol Luxe på 5,000–7,400. Adressen er reel, og resten er værd at læse nøje.

Det er en ombygning. Tårnet blev bygget færdigt til en overdragelse i december 2007, afsluttet som et Grand Mercure med 100 nøgler og aldrig åbnet; AHS Properties erhvervede det i løbet af 2025 for AED 441M og udskifter facaden med glas — og facadearbejdet er den byggeaktivitet, der står på offentlig protokol, uden en dateret statusrapport bag sig. Etageantallet er omstridt (69 ifølge AHS' eget materiale, 71 ifølge propsearch). Overdragelsen angives som Q4 2026 i brochuren og af propsearch, og som Q1 2027 af stifteren og af Bayut. Selv erhvervelsen står uafklaret: én kilde nævner Commercial Bank of Dubai som sælger, en anden nævner Remamco / Al Yaqoub Group, og de offentliggjorte datoer strider mod hinanden.

På prisen cirkulerer tre tal, og kun ét af dem er aktivt. AED 12M er den historiske indgangspris ved lanceringen 2025–26, fra en enkelt mæglerkilde, ikke tilgængelig siden 24. februar 2026. Der findes ingen aktuel primærpris: AHS meddelte den dato, at tårnet var solgt ud under udviklingen, til mere end USD 700M. Hvad der findes i dag, er et udbudsinterval for videresalg på AED 15.95M–44.9M på tværs af ni offentligt udbudte kontorer på 2,308–7,714 ft², kontrolleret 15. august 2026 — udbudspriser fra tredjepartsagenter, ikke aftalte salg. Flere af de arealer, agenterne har indtastet, falder uden for udviklerens egne offentliggjorte intervaller (halve etager 2,964–3,625 ft², hele etager 6,278–6,695 ft²), så ingen sats per fod kan udledes af den indgangspris heller.

Intet af det gør den til en dårlig bygning. Det gør den til en bygning, hvor «Grade A på SZR» er det mindst informative man kan sige, og hvor det tal, der betyder noget, kommer med et enhedsnummer, en etage, et opmålt areal, de udestående rater og udviklerens overdragelsessamtykke vedhæftet.


Udbudsinterval, videresalg
AED 15.95M–44.9M
Udbudte kontorer
9
Kontrolleret
15 Aug 2026
AHS Tower
Sheikh Zayed Road

AHS Tower

En premiumadresse og en reelt premium specifikationshistorie — på et kort papirspor. Det er en ombygning, facadeudskiftningen er den byggeaktivitet, der står på offentlig protokol, og dagens eneste pris er et udbudsinterval for videresalg fra tredjepart.

AED 15.95M udbud ved videresalg, aug. 2026
resale / assignment sådan handles den i dag
Q4 2026 / Q1 2027 overdragelse
Se projekt →
Mere om AHS Tower
7

Hvor stemplet og papirerne skilles (2): prisen De ikke kan betale

Lumena i Business Bay er det andet tilfælde, og dens problem er prisen, ikke specifikationen. AED 19M er Omniyats lanceringspris, og den står stadig trykt på lumena.omniyat.com direkte over ordene «officially sold out». Ingen kan handle til den. Hvert tredjepartswebsted, der gentager den, citerer en pris uden nogen i den anden ende.

Den handlbare indgang er gulvet på videresalgsmarkedet: AED 25.1M, den billigste af tolv aktive videresalgsannoncer, der løber op til AED 40.4M på Property Finder, 13. august 2026, krydslæst mod annoncer fra Cushman & Wakefield (AED 30,922,889 til 4,247 ft² og AED 43,291,361 til 7,329 ft²). Både de 19M og de 25.1M er reelle tal. De er ikke samme transaktion.

Ét tal holder sig væk fra denne bygning: en pris for en hel etage. Etagepladen på 16,649 ft² er ægte, fra Omniyats eget plantegningsark, men ingen af de tolv annoncer var en hel etage, så pladen er et plantal og ikke en pris. Bed os om at fremskaffe selve etagen.

Lanceringspris
AED 19M
Reel indgang
AED 25.1M
Aktive udbud
12
Lumena
Business Bay

Lumena

Hvad «udsolgt» gør ved den pris, De faktisk kan betale. Omniyats lanceringstal på AED 19M står stadig trykt på projektets eget websted direkte over ordene «officially sold out»; den handlbare indgang er gulvet på videresalgsmarkedet — den billigste af tolv aktive annoncer på Property Finder den 13. august 2026, i et interval, der løber op til AED 40.4M.

AED 25.1M udbud ved videresalg, aug. 2026
50/50 betalingsplan
Q4 2029 overdragelse
Se projekt →
Mere om Lumena
8

De fire spørgsmål, der afgør en præmiepåstand

  • Er præmien på satsen eller på afkastet? En indretningspræmie på 15–20% og et afkast på 15% er to forskellige arter. Spørg hvilken af dem der citeres.
  • Er sammenligningen foretaget inden i én bygning? En sammenligning af indrettet mod shell på tværs af distrikter sammenligner to aktiver og beviser ingenting om nogen af dem.
  • Udbud eller Ejari? Hver præmie i afsnit 3 er udbud mod udbud. Den registrerede sats for bygningen er tilgængelig, og det er den, en långiver eller en valuar vil bruge.
  • Hvor stort er lejemålet? Præmien i dette marked knytter sig til små, opdelte, møblerede lejemål. På en stor etageplade i et godt tårn: forvent ingen.

Læs videre: Færdige vs. off-plan-kontorer: indtægt nu eller leveringsrisiko — hvorfor off-plan-kontorer blev registreret til næsten den dobbelte pris per fod af færdige i 2026, og hvorfor et færdigt kontor i Dubai er et køb på andenhåndsmarkedet. Eller se alle bygningerne i erhvervssektionen.

Relateret guide: Kontorer i Business Bay: en gennemgang projekt for projekt — hvad Grade A og Grade B betyder i det distrikt, der tog 52% af markedets penge, og de fem bygninger der med deres egne sider.

Flere analyser af erhvervsejendomme

Få brochuren

Vi sender den til din WhatsApp om kort tid.