Erhvervsanalyse
Sep 24, 2026 10 min. læsning

Færdige vs. off-plan-kontorer: indtægt nu eller leveringsrisiko

I boligsegmentet i Dubai er off-plan den billigste vej ind. For kontorer er det omvendt: i de første måneder af 2026 registrerede Land Department off-plan-kontorer til næsten det dobbelte af kvadratfodsprisen for færdige. Købere betaler en merpris for en bygning de ikke kan tage i brug, og årsagen er udbuddet: den færdige bygning de ønsker, er ikke til salg. Herunder står begge sider af den handel, i registreringsdata.

Færdige vs. off-plan-kontorer: indtægt nu eller leveringsrisiko

Begynd med de to tal, fordi de er kontraintuitive, og fordi det de måler, er registreringer.

Ifølge data fra Dubai Land Department for 1. januar – 19. maj 2026: færdige kontorer skiftede hænder til gennemsnitligt AED 2,266/ft², og off-plan-kontorer til AED 4,349/ft². For hele 2025 lød de samme to serier på AED 1,964 og AED 2,388. Off-plan er altså gået fra en merpris på 22% til næsten det dobbelte — for areal ingen kan flytte ind i.

Enhver der har købt en lejlighed i Dubai, vil forvente det modsatte. I boligsegmentet er off-plan der hvor rabatten og betalingsplanen findes. For kontorer er off-plan den dyre ende, og forståelsen af hvorfor er hele denne beslutning.

Kort fortalt

Handlen, i registrerede tal

  1. 01 Færdige kontorer DLD-registreringer, 1. januar – 19. maj 2026 (AED 1,964 for hele 2025) AED 2,266/ft² gennemsnitlig registreret pris
  2. 02 Off-plan-kontorer Samme kilde, samme periode (AED 2,388 for hele 2025) — næsten det dobbelte af satsen for færdige AED 4,349/ft² gennemsnitlig registreret pris
  3. 03 Salg af off-plan-kontorer Mere end de foregående syv år tilsammen (AED 5.48bn, 2019–2025) AED 13.1bn 1. halvår 2026, 1,668 enheder
  4. 04 Gennemsnitlig kontorhandel Op fra AED 3.0M for hele 2025 — handlerne bliver større, ikke bare dyrere AED 6.41M DLD, 2026 til 19. maj
  5. 05 Vejen til en færdig enhed Hver enkelt erhvervsbygning i denne sektion er off-plan eller under opførelse Resale sekundært marked, sep. 2026
  6. 06 Bruttoafkast for byen Rapporteret leje over en registreret pris for færdige enheder, begge målt på byniveau 9.3% AED 211/ft² ÷ AED 2,266/ft²
1

Hvor pengene gik hen, og hvor hurtigt

Volumen følger prisen. Salget af off-plan-kontorer nåede AED 13.1bn fordelt på 1,668 enheder i 1. halvår 2026 — mere end de foregående syv år tilsammen (2019–2025 samlet: AED 5.48bn på 1,821 handler), ifølge en analyse af DLD-data fra Al Masdar Al Aqaari offentliggjort 2. juli 2026. Business Bay alene tog AED 6.8bn fordelt på 476 handler, 52% af værdien. Den gennemsnitlige kontorhandel på tværs af alle transaktioner steg til AED 6.41M fra AED 3.0M.

Retningen var allerede synlig et år tidligere. Cavendish Maxwell registrerede off-plan-kontorer til AED 4.6bn i 2025 mod AED 0.7bn i 2024 — groft regnet en seksdobling — på 1,400 handler, hvilket var 35% af alt kontorsalg det år.

Et forbehold ved overskriftstallet: der cirkulerer to forskellige «AED 13.1bn»-tal for dette marked. Cavendish Maxwells er alt kontorsalg i hele 2025; Al Masdar Al Aqaaris er kun off-plan i 1. halvår 2026. Samme tal, forskellige målinger. De bør aldrig optræde i én sætning uden at det er skrevet ud.

Færdige, 2026
AED 2,266/ft²
Off-plan, 2026
AED 4,349/ft²
Off-plan, 2025
AED 2,388/ft²
2

Hvorfor en køber betaler dobbelt for en bygning der ikke findes

Fordi den færdige ikke er tilgængelig. Tomgangen for kontorer på byniveau var 6.1% i 2. kvartal 2026, ned fra 7.7% et år tidligere, med en belægning omkring 94% (JLL og CBRE, 2. kvartal 2026). Nyt Grade A-areal er bundet før det åbner: DIFC Square var i væsentligt omfang forhåndsudlejet før færdiggørelsen, Immersive Tower havde betydeligt areal under tilbud mere end et år før sin levering i juli 2027, og Savills anfører at størstedelen af det fremtidige Grade A-udbud vil være forhåndsudlejet eller absorberet af eksisterende efterspørgsel.

Cavendish Maxwells chef for erhvervsvurdering formulerede konsekvensen direkte: når kvalitetskontorer er akut begrænsede, vil købere søge indgangspunkter gennem nye off-plan-projekter. Samme hus bemærkede at stigende lejeniveauer og svindende incitamenter skubber nogle brugere mod at købe i stedet for at leje.

Hvor færdige kontorer faktisk handles, handles de to steder. På 2026-registreringerne lå færdige kontorer i Business Bay gennemsnitligt på AED 2,517/ft² (AED 2,163 i 2025) og JLT på AED 2,050/ft² (AED 1,662). Cavendish Maxwells gennemgang af hele 2025 fandt at Business Bay og JLT tilsammen udgjorde mere end 70% af alle handler med færdige kontorer i byen. Hvis kravet er indtægt fra dag ét, er det listen — to distrikter, og et sekundært marked man må ind i.

Tomgang i byen
6.1%
Business Bay, færdige
AED 2,517/ft²
JLT, færdige
AED 2,050/ft²
3

Det færdige kontor er et køb på det sekundære marked

Hver enkelt af de tyve erhvervsbygninger i denne sektion er off-plan eller under opførelse — fjorten off-plan, fem under opførelse (AHS Tower, The Symphony, Burj Capital, Cove Boulevard og Aspirz), samt Richmond District, hvis erhvervsetager slet ikke er frigivet til salg. Det er hvad det primære marked består af i 2026. Et færdigt kontor købes af den der ejer det nu.

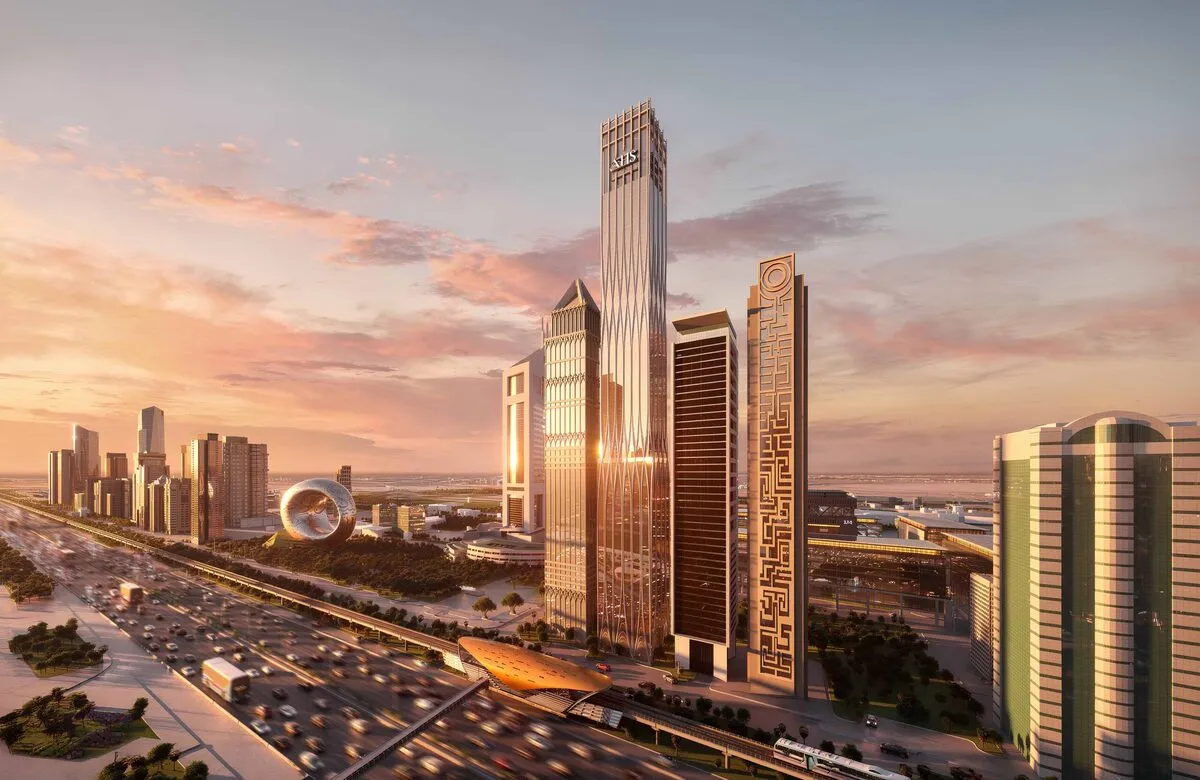
Den bygning der er tættest på færdig, er den hvis mærkat betyder mest. AHS Tower er en færdig råhusbygning der bliver beklædt med glas på ny. Den blev opført til en overdragelse i december 2007, færdiggjort som et Grand Mercure med 100 nøgler og aldrig åbnet; AHS Properties erhvervede den i løbet af 2025 for AED 441M og udskifter facaden. Facadearbejdet er den byggeaktivitet der er offentligt dokumenteret, og datoen for overdragelse angives som Q4 2026 af brochuren og propsearch og som Q1 2027 af stifteren og Bayut. Den er desuden kun resale: AHS oplyste 24. februar 2026 at tårnet var solgt ud under udviklingen.

En stående konstruktion, en førsteklasses adresse og en 2026-dato — og stadig en byggeplads, solgt som en kontrakt.

Så den sammenligning der betyder noget, er off-plan mod markedet for færdige enheder: AED 2,266/ft² på 2026-registreringerne, med Business Bay og JLT som de to likvide distrikter. Hvis kravet er indtægt fra den første måned, er det på det sekundære marked den findes — bed os om at finde enheden.

Vejen til en færdig enhed
secondary market
AHS Tower, stadie
under construction
Tilgængelighed
resale only
AHS Tower
Sheikh Zayed Road

AHS Tower

Et færdigt tårn på Sheikh Zayed Road med den nærmeste dato for overdragelse i dette felt — en ombygning under opførelse, hvor facadeudskiftningen er den aktivitet der er offentligt dokumenteret, og hvor de to offentliggjorte datoer for overdragelse ikke stemmer. Hvad der skifter hænder her, er en kontrakt.

AED 15.95M udbudspris ved videresalg, aug. 2026
resale / assignment sådan handles den i dag
Q4 2026 / Q1 2027 overdragelse
Se projekt →
Mere om AHS Tower
4

Hvad off-plan koster ud over overskriftsprisen

Fire mekanismer, som hver især afgør et reelt udfald i bygningerne ovenfor.

Udsolgt betyder ikke bygget. Det er uafhængige kendsgerninger. AHS Tower er under opførelse og kan ikke købes hos udvikleren. Haus of Tenet er off-plan og til salg. Lumena blev udsolgt med overdragelse i Q4 2029 — fire års byggeri tilbage på en bygning uden primære enheder tilbage. Tre af de tyve er kun resale eller assignment (AHS Tower, Lumena, RAW DISTRICT), hvilket betyder at hvad man køber der, er en andens SPA — og på yderligere fire er tilgængeligheden ikke fastlagt, så det er værd at spørge.

Den pris man læser, har måske ingen på den anden side. Lumenas lanceringstal på AED 19M står stadig trykt på Omniyats egen projektside direkte over ordene «officielt udsolgt». Den reelle indgangspris er videresalgsgulvet på AED 25.1M, den billigste af tolv aktive annoncer der går op til AED 40.4M den 13. august 2026. RAW DISTRICTs hele lanceringsallokering — omkring AED 2bn — blev udsolgt på frigivelsesdagen i juni 2026, så dens kontorindgang på AED 1.2M er en listepris ved lancering, og vejen i dag er resale eller assignment.

En assignment er en papirtransaktion. Før et hvilket som helst tilbud: enhedsnummer, etage, opmålt areal, udestående rater og udviklerens skriftlige samtykke til overdragelse. Udviklere fastsætter normalt en minimumsandel der skal være betalt, før en overdragelse tillades, og opkræver et administrationsgebyr, og i AHS Towers tilfælde er ingen af de to offentliggjort — så overdragelsespolitikken skal indhentes skriftligt. Bed udvikleren direkte om en kontoopgørelse; sælgers kvitteringer er en krydskontrol, ikke en erstatning.

Moms følger hver rate, og igen ved en assignment. Erhvervsejendom bærer 5% moms ved salg og ved leje (FTA VATGRE1 §6.2), og på en betalingsplan gælder det hver betaling. Ved et sekundært køb — og det er hvad en assignment er — kræver §6.4 at køberen betaler momsen direkte til FTA før genregistrering og fremviser Payment Transaction Number hos Land Department; uden den dokumentation går overdragelsen ikke igennem. Budgettér det som kontanter der forlader kassen før ejendomsretten ankommer, sammen med DLD-gebyrer, Oqood-registrering for en off-plan-enhed, NOC- og administrationsgebyrer samt mæglerkommission. Den anden artikel i denne serie gennemgår momsmekanikken fuldt ud.


Lumena, lanceringspris
AED 19M
Reel indgangspris
AED 25.1M
Moms på hver rate
5%
Lumena
Business Bay

Lumena

Udsolgt hos udvikleren fire år før overdragelse, så vejen ind er en andens kontrakt. Det er også det klareste tilfælde af en lanceringspris der overlever sit eget marked: AED 19M står stadig trykt på Omniyats projektside over ordene «officielt udsolgt», mens den billigste af tolv aktive videresalgsannoncer forlanger AED 25.1M.

AED 25.1M udbudspris ved videresalg, aug. 2026
50/50 betalingsplan
Q4 2029 overdragelse
Se projekt →
Mere om Lumena
5

Det ene afkasttal der holder, og det der ikke gør

For den færdige side findes et top-down-tal der holder, fordi det dividerer en rapporteret leje med en registreret pris: gennemsnitlig kontorleje i Dubai AED 211/ft²/år (Cushman & Wakefield Core, MarketBeat Office Q1 2026) over DLD-gennemsnittet for færdige kontorer på AED 2,266/ft² giver 9.3% brutto på byniveau.

Samme division udført på off-plan-prisen frembringer et tal, og tallet er værdiløst. At dividere én bygennemsnitlig lejeserie med en anden bygennemsnitlig prisserie giver hvad som helst mellem 4.6% og 12.2% for samme marked, fordi de to serier er hentet fra forskellige stikprøver — den bygennemsnitlige leje og en Downtown-pris giver 4.6%, samme leje over den bygennemsnitlige pris giver 12.2%. Én regneoperation, et spænd på næsten otte point, og ingen måde at fortælle en læser hvilken ende der er dennes.

Der er en anden grund, og den er mere grundlæggende. Et off-plan-kontor har ingen leje. Et afkast beregnet på det er en prognose for en udlejning der ikke har fundet sted, i en bygning der ikke findes, på et marked hvis udbudspipeline analysehusene ikke kan blive enige om inden for en faktor seks. Hvad der i stedet er værd at modellere, pr. enhed og med antagelserne synlige: raterne frem til overdragelse, fit-out fra shell and core — offentliggjorte fit-out-guides for Dubai sætter den til AED 150–550/ft² afhængigt af specifikation, med et tillæg på 40–60% for at starte fra råhus — servicegebyret fra Mollak-indekset for det pågældende projekt, og en realistisk tomgangsperiode. Bed os om at opstille det på en bestemt etage, med alle antagelser synlige.

6

Hvad hver side af handlen faktisk køber

Færdig køber: leje fra den første måned, en sats man kan verificere mod Ejari, en service charge man kan læse på en reel regning, og en værdifastsættelse forankret i sammenlignelige salg i samme bygning. Den køber også en andens specifikation, en regning for ombygning fra shell and core hvis indretningen er træt, de 5% moms betalt op front gennem Special Payment Mechanism, og en liste der i praksis er Business Bay og JLT.

Off-plan køber: aktuel specifikation, en betalingsplan der fordeler kapitalen, en chance for den størrelse og etage man ønsker, mens stakken endnu er usolgt, og — på et marked hvor 71.7% af off-plan-kontorværdien i 1. halvår 2026 lå i fem projekter — adgang til de bygninger der faktisk tiltrækker efterspørgsel. Den køber også leveringsrisiko, ingen indtægt under byggeriet, niveauer for servicegebyr og køling man endnu ikke kan læse, og et videresalgspublikum der skrumper i takt med at beløbet vokser. En hel etage til otte cifre har en kort liste af købere ved exit, uanset hvem der har bygget den.

To spørgsmål afgør det, og ingen af dem handler om pris pr. kvadratfod. Har De brug for indtægt nu eller den rette bygning senere? Og kan De bære byggeperioden? Er svaret på det andet nej, er en off-plan med kortere horisont et andet produkt end en 2029-enhed, og en videresalgskontrakt med 60% betalt er noget tredje.

Læs videre: Investering i detailhandel: kundestrøm, lejerkvalitet & lejerisiko — hvad der faktisk handles i detailsegmentet i Dubai og hvad der ikke gør, hvad hotelnedgangen i 1. halvår 2026 betyder for enhver der køber en F&B-enhed, og hvorfor en alkoholbevilling knytter sig til operatøren og adressen. Eller gå tilbage til erhvervssektionen.

Relateret guide: Due diligence for erhvervsejendomme: før De reserverer — de tolv kontroller der tester et off-plan-køb på papiret, herunder registrering, deponeringskonto og dokumentation for at der overhovedet bygges noget.

Hel etage
AED 42M
Hel etage, duplex
AED 68M
Tilgængelighed
unconfirmed
Eaton Square
Meydan Horizon, MBR City

Eaton Square

Off-plan-argumentet på sit stærkeste: et Grade A-produkt med hele etager, 4.2 m fra gulv til gulv og én lejer pr. etage, leveret ind i det 2028-vindue som alle pipeline-prognoserne peger på, på en 70/30-plan der fordeler kapitalen over tre år. To spørgsmål står åbne: om der stadig er primære enheder tilbage, og hvem udvikleren er — Property Finder tilskriver den Renaissance RE, mens Time Homes og Ellingtons eget indeks siger Ellington.

AED 42M hel etage, mæglerudbud sep. 2026
70/30 betalingsplan
Q2 2028 overdragelse
Se projekt →
Mere om Eaton Square

Flere analyser af erhvervsejendomme

Få brochuren

Vi sender den til din WhatsApp om kort tid.