Erhvervsanalyse
Sep 24, 2026 13 min. læsning

Retailinvestering: kundestrøm, lejerkvalitet og lejerisiko

Dubais bedste retail er institutionelt og udlejet, ikke solgt: alene Emaars storcentre rummer over 10.5 millioner kvadratfod GLA og leverede AED 4.3bn i segment-EBITDA i 2024, og netop derfor er ingen enhed i dem til salg. Hvad en investor kan købe, er community- og podieretail — 437 sådanne handler gik igennem på et enkelt kvartal. Her følger, hvad det produkt er, tallene for 2026 bag det, nedgangen i hotelsektoren, som enhver F&B-case skal kunne overleve, og den alkoholregel, der fanger købere, der tror, de erhverver en bar.

Retailinvestering: kundestrøm, lejerkvalitet og lejerisiko

Det første, der skal slås fast om Dubais retailmarked, er at det gode ikke er til salg — og ikke på grund af prisen.

Emaars eget Integrated Annual Report 2024 opgør Emaar Malls til over 10.5 millioner ft² GLA inklusive joint ventures, 3,500+ retailenheder, en segmentomsætning på AED 5.1bn, EBITDA på AED 4.3bn og et nettoresultat på AED 3.2bn, med en vægtet gennemsnitlig restløbetid på lejekontrakterne på cirka 3.1 år og 111 millioner+ besøg i Dubai Mall på året. En EBITDA-margin af den størrelse på løbende lejeindtægter er ikke et udviklingsprodukt; det er selve aktivet. At sælge enhederne ville give kontrollen over lejersammensætning, leje og værdisætning væk. Så «køb en butik i Dubai Mall» er ikke et spørgsmål om pris. Der er ikke noget at købe.

Hvad der er tilgængeligt, hvad det er værd, og hvad det koster Dem i risiko — inklusive de to vanskelige dele, som de fleste retailtekster springer over, nedgangen i hotelsektoren i H1 2026 og alkohollicensen — følger her.

Kort fortalt

Sådan ser retailmarkedet ud i 2026

  1. 01 Centerenheder til salg Emaar Malls: 10.5M+ ft² GLA, AED 4.3bn segment-EBITDA i 2024. Udlejet, ikke solgt Held aktivet er lejeindtægterne, ikke enhederne
  2. 02 Strata-retailhandler Community- og podieretail handles — og livligt 437 AED 1.15bn, Q3 2025, CRC Property
  3. 03 Udlejningsgrad i retail Tomgang 4.7%, ned fra 8.0% året før (JLL Q2 2026) ≈98% CBRE Q2 2026
  4. 04 Udlejningsvolumen i retail Ned, mens udlejningsgraden er op — forsigtighed på faldende turisme (JLL) −14.2% q/q og −0.2% y/y, Q2 2026
  5. 05 Hotelbelægning Efter et rekordår 2025 med 19.59M besøgende og 80.7% belægning −27.7pp H1 2026 y/y, RevPAR −31.8%
  6. 06 Alkoholafgift Fjernet jan. 2023, forlænget til udgangen af 2024, genindført — på detail og on-trade 30% tilbage siden 1. januar 2025
1

Hvad De faktisk kan købe: strata- og podieretail

Den samme koncentration gælder hele det øverste lag. Dubai Retail (Dubai Holding Asset Management) konsoliderede 40+ aktiver i september 2025 — ti storcentre, femten lifestyle-destinationer, atten bydelscentre — med 6,500+ lejere og over 13 millioner ft² GLA, herunder Palm Jumeirah Mall, Ibn Battuta, Circle Mall, Dragon Mart, The Outlet Village, Bluewaters, JBR og Souk Madinat Jumeirah. Nakheel og Meydan blev lagt ind under Dubai Holding i 2024, så fonden er mere koncentreret end før, ikke mindre. Majid Al Futtaim og Emaar ejer resten af det første lag.

Hvad der faktisk handles, er strata-retail: stueetager og podier i boligtårne og klynger i JVC, Business Bay, JLT, Dubai Marina, Arjan, Dubai South, Al Furjan og podierne i Downtown. Hver enhed har sit eget skøde og sælges både off-plan og i andenhånd. Volumen er reel — AED 1.15bn fordelt på 437 retailsalgstransaktioner alene i Q3 2025, op 95% kvartal til kvartal og 55% år til år (CRC Property).

Den juridiske definition af det, De tilslutter Dem, betyder noget her. Under Dubai Law No. 6 of 2019 omfatter en «Unit» udtrykkeligt en butik, et kontor og et lager — loven blev skrevet til blandede bygninger. Det betyder også, at Deres butik ligger inde i en fælles ejet ejendom, som drives af et administrationsselskab, der er licenseret og kontraheret gennem RERA, med et ejerudvalg, hvis medlemmer RERA udpeger. Den gamle selvstændige ejerforening er væk.

Så «retail kan ikke købes» er sandt om storcentrene og falsk som generel udtalelse. Det andet lag sælger; det første lag beholder.

Emaar Malls GLA
10.5M+ ft²
Retailenheder dér
3,500+
Strata-handler, Q3 2025
437
2

Det marked, De ville købe ind i, Q2 2026

Fire målte tal, og de peger ikke alle samme vej:

  • Udlejningsgrad ≈98% i Dubai (Abu Dhabi 95%), reelt uændret år til år — CBRE, Q2 2026.
  • Tomgang 4.7%, ned fra 8.0% året før, hvor forbedringen er drevet af efterspørgsel i sekundære regionale centre og centre i småformat — JLL, UAE Retail Market Dynamics Q2 2026.
  • Lejevækst ≈+3% år til år samlet (CBRE), med lejeniveauer i super-regionale centre +8.5% (JLL). Primesegmentet trækker væk fra gennemsnittet.
  • Udlejningsvolumen −0.2% år til år og −14.2% kvartal til kvartal, hvilket JLL tilskriver forsigtighed på en baggrund af faldende turisme. Lejerne beder om fleksibilitet og driftsmæssige indrømmelser; udlejerne giver dem selektivt gennem performancebaserede vilkår.

Læst sammen: arealerne er fyldt, de udmeldte lejeniveauer stiger stadig, og nyudlejningen er bremset op. Det er et marked, hvor en eksisterende lejer er værdifuld, og en tom enhed er sværere at fylde, end udlejningsgraden antyder.

Én begrænsning på det hele: absolutte retaillejeniveauer i AED/ft²/år fordelt på format — center mod community mod gaderetail — offentliggøres ikke i åbne kilder. Kun vækstprocenter og udlejningsgrader gør, så et center-mod-podie-niveau, der citeres for Dem, bør komme med navnet på rapporten bag det.

Udlejningsgrad
≈98%
Tomgang
4.7%
Lejevækst
≈+3% y/y
3

Det hoteltal, enhver F&B-case skal kunne overleve

Dette er det afsnit, de fleste retailmarkedsføringer udelader, og at udelade det er en faktuel fejl.

2025 var et rekordår. Dubais Department of Economy and Tourism registrerede 19.59 millioner internationale overnattende besøgende, op 5% og den tredje rekord i træk; gennemsnitlig hotelbelægning 80.7% (78.2% året før); ADR AED 579, op 8%; mere end 154,000 værelser i 827 ejendomme; og over 2 millioner besøgende alene i december 2025, for første gang. Dubai International var for ellevte år i træk verdens travleste lufthavn målt på internationale passagerer.

Så kom H1 2026. Hotelbelægningen i UAE faldt 27.7 procentpoint år til år frem til juni, og RevPAR faldt 31.8%, hvor CoStars data — citeret i CBREs Q2 2026-gennemgang — viser, at Dubai havde de skarpeste fald. Den bredere prognose for UAE-økonomien i 2026 drejede over i en marginal kontraktion på −0.04% med forventet genopretning i 2027 (CBRE).

Reaktionen, og den forventede genopretning. Dubai udsendte to hjælpepakker på i alt AED 2.5bn (AED 1.0bn plus AED 1.5bn, den anden med 33 initiativer), herunder fritagelse for Tourism Dirham og for gebyrer på salg af hotelværelser og restaurantsalg samt for gebyrer til eventtilladelser. Hassan Malik fra Deloitte Middle East, citeret 30. juni 2026, satte genopretningen til 3–6 måneder, hvis flyplanerne normaliseres.

To ting følger heraf. For det første er «turisterne strømmer ind, så en restaurantenhed er guld» forkert for 2026, som det står — den korrekte version er «rekordår 2025, et skarpt dyk i H1 2026, genopretning anslået til 3–6 måneder», og en F&B-model bør stresstestes mod dykket. For det andet er Dubais egne besøgstal for H1 2026 endnu ikke offentliggjort, så enhver turistfigur for 2026, der citeres for Dem, skal have sin kilde navngivet.

Besøgende 2025
19.59M
Belægning 2025
80.7%
RevPAR H1 2026
−31.8%
4

Alkohol: licensen tilhører operatøren og adressen, ikke Deres enhed

Fire kendsgerninger, i den rækkefølge der ændrer beslutninger.

De 30% i afgift er tilbage. Dubais kommunale afgift på 30% på alkoholsalg blev fjernet fra januar 2023 som et årligt forsøg, forlænget til udgangen af 2024 og genindført med virkning fra 1. januar 2025 — gældende for detail og on-trade på lige fod, meddelt gennem distributøren African + Eastern og omtalt 6. december 2024. Enhver guide, der stadig skriver, at Dubai afskaffede alkoholafgiften, er forkert for 2026. Selve afgørelsen fra Dubai Municipality findes ikke i åbne kilder; genindførelsen er dokumenteret gennem distributøren og erhvervspressen.

Der findes ingen offentliggjort regel, der kræver, at et licenseret sted ligger inde i et hotel. Den officielle formulering er, at alkohol kun må indtages i byens licenserede restauranter, lounges og barer, uden nogen hotelbetingelse knyttet til. Hotelkoblingen er administrativ praksis for, hvordan tilladelser gives, ikke en regulering man kan henvise til — og licenserede steder uden en hotelkomponent findes påviseligt, i DIFC og i Dubai Holding / Meraas-destinationerne som City Walk, Bluewaters og La Mer. Omvendt kan ingen guide love, at en given zone vil give én — det svar kommer fra myndigheden.

Hvad det betyder kommercielt: en alkoholtilladelse er resultatet af en administrativ afgørelse om en specifik operatør på en specifik adresse. Den er ikke en egenskab ved lokalet, og den overføres ikke med nøglerne. At købe en retailenhed «til en restaurant med bar» køber ikke retten til at servere alkohol. Licensens gennemførlighed på den adresse hører i LOI eller SPA som en betingelse, ikke på listen over ting, der skal løses senere. Det betyder også, at en F&B-lejers egen licenshistorik er en del af lejerens kreditstyrke, for hvis lejeren går, går tilladelsen med.

Og én regel, der gælder for hver restaurant, hotellernes inklusive: Dubai Municipality forbyder brug af alkohol i madlavning — i kraft siden 2010 og genudstedt i november 2024. Køkkenerne er gået over til alkoholfrie erstatninger. Det påvirker menudesignet, som påvirker det koncept, Deres lejer kan drive i Deres enhed.

Alkoholafgift
30%, since 01.01.2025
Licensen hænger på
operator + address
Alkohol i madlavning
prohibited
5

De to bygninger, hvis udviklere angiver anvendelsen

På den baggrund er to projekter i dette afsnit værd at læse nøje, for deres udviklere gør skriftligt, hvad næsten ingen i Dubais retailmarked gør — de siger, hvad butikken er til.

Burj Capital, Business Bay, er den klare kilde. Centurion Properties giver retailenhederne deres egen specifikationsblok på sin egen projektside — 5 enheder, 443–3,877 ft², indretning shell & core — og inde i den blok, med deres egne ord: «Designet med moderne facader og høj kundestrøm for øje er disse lokaler ideelle til luksusboutiques, caféer og flagshipbutikker, der vil sætte sig markant igennem i Dubais dynamiske retailscene.» På udviklerens eget domæne, inde i en enhedstypespecifikation, med tre anvendelser nævnt ved siden af antal enheder og størrelsesspændet. Den anden kolonne er tommere: Centurion offentliggør ingen retailpris, så det stærkeste bevis på tilladt anvendelse i dette afsnit sidder på et lot, hvis pris De selv skal spørge om.

The WOW Tower, DLRC, er den anden. Mr. Eight Developments egen FAQ besvarer det som et spørgsmål — «Bliver der caféer og restauranter?» — med «Fire retailenheder er planlagt i stueetagen. Konceptet omfatter caféer, restauranter og lifestyle-services til kontorbrugere, beboere og besøgende», trykt på både bolig- og kontorfanen på wowtower.ae/faq og gentaget i deres Commercial Brochure under overskriften «FOOD & BEVERAGE / AS PART OF DAILY LIFE», hvor italienske og græske restaurantkoncepter nævnes ved navn. Læs tempus: «planlagt», «designet til at omfatte», «tænkt». Det er hensigtssprog, som er det mest, en udvikler ærligt kan tilbyde før overdragelse, og det er stadig værd mere end en render. Her findes prisen — Mr. Eights egen tilgængelighedsliste prissætter de fire butikker fra AED 12,427,000 mod 366 m², læst 27. september 2026.

Og formuleringen, man skal holde øje med på RAW DISTRICT. Linjen om «retail-, F&B-, service- og boutiqueforretningskoncepter», der cirkulerer for podiet, er en mæglers, ikke Imtiaz': den kommer fra en Bayut-annonce indrykket af Quik Sell Properties 26. juni 2026 — «Ideal for Retail, F&B, Boutique Stores & Service Businesses» — mens Imtiaz' egen RAW DISTRICT-side på imtiaz.ae slet ikke nævner nogen anvendelse, tjekket 27. september 2026. En mæglers læsning af et podie er værd at have. Den er ikke en forpligtelse fra udvikleren.

RAW DISTRICT er stadig det billigste i stikprøven, og den del står. Det prissatte lot er reelt: AED 2.5M mod retailenheder på 999–1,046 ft², fra prislisten ved lanceringen i juni 2026, som den blev udsendt til mæglere, mens projektsiden citerer «fra 1,000 ft²» til samme pris. Kontorerne i samme bygning — 380–1,700 ft², indgang AED 1.2M, til AED 853–2,095/ft² — er de billigste kontorer per fod i dette afsnits Dubai-stikprøve. Tre ting følger med. Færdiggørelsen er af Imtiaz og brochuren sat til Q1 2029, mens Bayut angiver Q4 2029, og tårnets højde og etageantal er ubekræftede. Lanceringsallokeringen, omkring AED 2bn, blev udsolgt på udgivelsesdagen i juni 2026, så vejen ind er videresalg eller overdragelse af kontrakt, og den plan, De træder ind i, er den oprindelige 20% ved booking med 5% kvartalsvis frem til 01/09/2028 og 50% ved færdiggørelse (en 60/40-version efter overdragelse over tre år blev også tilbudt ved lanceringen). Og en F&B-egnethed er, uanset hvem der angiver den, ikke en alkohollicens — se afsnittet ovenfor.

Burj Capital retail
443–3,877 ft², on request
WOW Tower retail fra
AED 12.43M
RAW DISTRICT retail fra
AED 2.5M
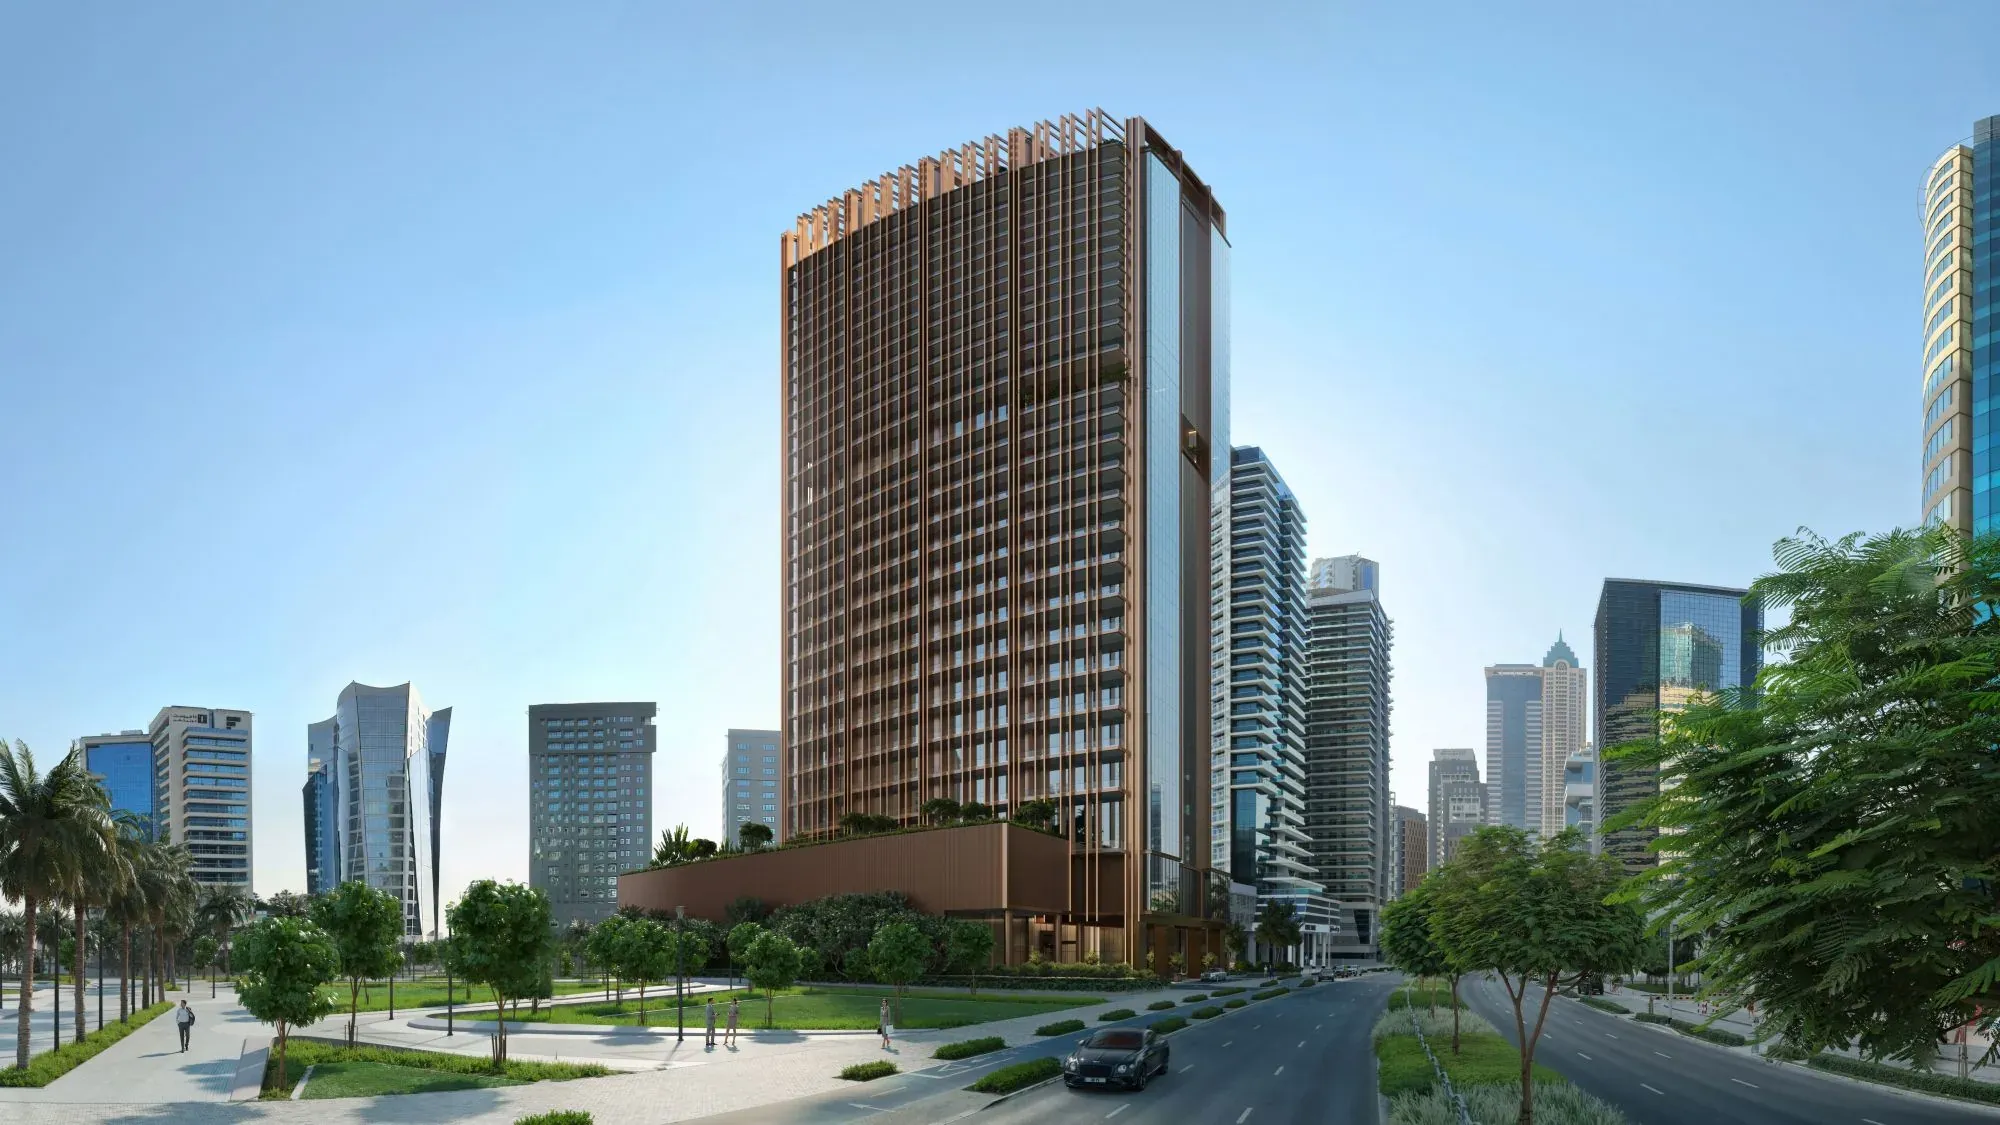
Burj Capital
Business Bay, canal-front plot

Burj Capital

Den klareste kilde på tilladt anvendelse i dette afsnit, og den er udviklerens egen: Centurions projektside giver sine fem retailenheder en specifikationsblok — 443–3,877 ft², shell and core — og skriver inde i den, at lokalerne er «ideelle til luksusboutiques, caféer og flagshipbutikker». En udtalelse på udviklerens eget domæne, inde i en enhedsspecifikation, ikke en billedtekst. Hagen ligger i den anden kolonne: Centurion offentliggør ingen retailpris, så det stærkeste bevis på anvendelse sidder på et lot, hvis pris De selv skal spørge om. Og en egnethed er ikke en alkohollicens.

on request retail — Centurion offentliggør ingen
5/35/60 plan fra udviklerfeed
Q4 2028 overdragelse
Se projekt →
Mere om Burj Capital
6

Modeksemplet: hvor anvendelsen stadig er et åbent spørgsmål

Binghatti Spectre er modeksemplet, og den er her, fordi kontrasten er lektionen.

Binghattis eget projektfaktablad angiver 19 retailenheder langs stueetagen. Prisen, der cirkulerer for dem, er AED 2,867,999, fra en portalprisliste gentaget på tværs af ti uafhængige kanaler og tjekket 11. september 2026 — mæglerudbud, ikke en liste fra udvikleren. Binghatti holder retaildokumentationen inde i salgsprocessen, så den tilladte anvendelse for dette podie forbliver et åbent spørgsmål — bed os om at lægge det direkte til Binghatti. De 765 ft², portalerne hæfter på den pris, optræder i intet officielt Binghatti-dokument, så ingen pris per fod kan udledes her.

Endnu en fælde på dette tårn, for hver portal falder i den: de annoncerede AED 774,999 er en studiolejlighed. Det er den billigste boligenhed i bygningen, og det er under ingen omstændigheder prisen på en butik eller et kontor dér. En boligindgangspris, der står i stedet for en kommerciel, er den mest almindelige fejlfremstilling i Dubais markedsføring af blandet anvendelse. Læs aktivtypen ved siden af et tal, før De læser tallet.

Retail fra
AED 2.87M
Retailenheder
19
Tilladt anvendelse
not stated
Binghatti Spectre
Al Jaddaf Waterfront

Binghatti Spectre

En adresse ved vandet i Al Jaddaf med nitten butikker i stueetagen på Binghattis eget projektfaktablad, og en af tretten bygninger i dette afsnit med lager stadig i primærsalg. Binghatti angiver ingen tilladt anvendelse for podiet, så F&B-spørgsmålet står åbent her. De 765 ft², portalerne citerer sammen med prisen, optræder i intet officielt Binghatti-dokument, og de AED 774,999, de portaler hæfter på dette tårn, er en studiolejlighed.

AED 2.87M retail fra, mæglerudbud sep. 2026
10/40/50 betalingsplan
Q4 2028 overdragelse
Se projekt →
Mere om Binghatti Spectre
7

Lejerisiko i strata-retail

Seks risici, der følger med skødet. Ingen af dem er en grund til ikke at købe; alle er grunde til at købe en specifik enhed frem for en kategori.

  • Lejersammensætningen er ingens opgave. En centeroperatør kuraterer. I et strata-podie gør ingen det — en anden café kan åbne ved siden af Deres, og De har ingen hjemmel til at stoppe det.
  • Ankerlejer og markedsføring er Deres at bygge. Kundestrømmen er en funktion af, hvor fyldte de omkringliggende tårne er, ikke af en udlejningsafdelings plan. I et off-plan-podie betyder det, at Deres omsætning afhænger af overdragelse og udlejningsgrad i boligerne over Dem.
  • Servicebidraget fastsættes uden Dem. Administrationsselskabets budget godkendes af RERA — og efter Law 6/2019 art. 27 må administrationsenheden opkræve intet hos ejerne uden RERAs forudgående godkendelse, som ikke kan gives, før en akkrediteret revisor har verificeret budgettet. Deres indflydelse går gennem ejerudvalget, som dannes, når 10% af enhederne er registreret. De kan heller ikke melde Dem ud: art. 28 forbyder en ejer at nægte godkendte bidrag eller at afstå sin andel af fællesarealerne for at slippe for dem.
  • Ubetalte bidrag er en panteret i enheden. Art. 32 giver administrationsenheden panteret i hver enhed for udestående servicebidrag, fastslår, at «en Unit ikke må afhændes, medmindre disse bidrag er betalt», og tillader en domstol at beordre salg på tvangsauktion 30 dage efter et RERA-godkendt påkrav. Ved et andenhåndskøb er restanceforholdet en betingelse i handlen, ikke en detalje. Bygningens eget niveau kan tjekkes offentligt på forhånd gennem Mollak Service Charge Index, filtrerbart på projekt og anvendelse — et punkt til tjeklisten, ikke et spørgsmål til sælgeren.
  • Ejerforeningen bestemmer over Deres lejers køkken. Udsugning, fedtudskiller, skiltning og åbningstider er alle underlagt administrationsenhedens samtykke, og for F&B er de ikke kosmetiske — de afgør, om konceptet overhovedet kan drives.
  • Parkering og exit-likviditet. Gæsteparkering i et podieprojekt deles med beboerne og er ofte knap. Og der er væsentligt færre købere til en strata-retailenhed end til en lejlighed til samme pris.

Den kæde af tilladelser, Deres lejer skal igennem, for en restaurant på mainland: en DET-erhvervslicens med restaurantaktiviteten, dernæst layoutgodkendelse og en food establishment-tilladelse fra Dubai Municipalitys Food Safety Department gennem Food Watch-systemet, dernæst Person-in-Charge-certificering og food handler-kort til personalet, et HACCP-baseret fødevaresikkerhedssystem under Dubai Food Code, godkendelse fra Dubai Civil Defence og inspektioner før åbning.

Hvad der dræber flere F&B-handler end nogen myndighed, er teknikken: fedtudskiller, udsugning ført til tag, DEWA-kapacitet, afløb og en affaldsrute. I en strata-bygning kræver hver af dem også administrationsselskabets accept. Hvis en enhed sælges til Dem som restaurantklar, er de fem punkter, hvad «klar» skal betyde.

8

De fem tjek før en retailreservation

  • Tilladt anvendelse i skødet, skriftligt. Under Law 6/2019 er anvendelsen fastlagt på registerniveau, og at ændre den er en godkendelsesproces med Dubai Municipality eller zonens regulator, ikke en formalitet. Law 33/2008 art. 25(1)(f) gør anvendelse i strid med kontrakten eller planreglerne til et grundlag for ophævelse.
  • Servicebidraget fra Mollak, for det projekt og den anvendelse, for det aktuelle budgetår — plus restanceforholdet ved et videresalg.
  • Alkohollicensens gennemførlighed på adressen, som skriftlig betingelse, hvis F&B-casen overhovedet afhænger af den.
  • De fem tekniske: fedtudskiller, udsugning, DEWA-kapacitet, afløb, affaldsrute — og administrationsselskabets samtykke til hver af dem.
  • Hvem ellers sælger i samme podie, og hvad boligerne over Dem leverer ved overdragelse. Deres kundestrøm er deres udlejningsgrad.

Videre herfra. Kontorsiden af afsnittet begynder med Dubais kontormarked: leje, priser og udbud, og mekanikken i nettoafkastet — moms, servicebidrag, selskabsskat og likviditet — ligger i Erhverv mod bolig: hvad der ændrer nettoafkastet. Alle tyve bygninger, med deres kommercielle priser, grundlag og datoer, findes i erhvervssektionen.

Relateret guide: Kontorer på Sheikh Zayed Road: freehold siden 2025 — de to bygninger, hvis retail er behandlet ovenfor, i de bydele, freehold-afgørelsen i januar 2025 åbnede.

Flere analyser af erhvervsejendomme

Få brochuren

Vi sender den til din WhatsApp om kort tid.